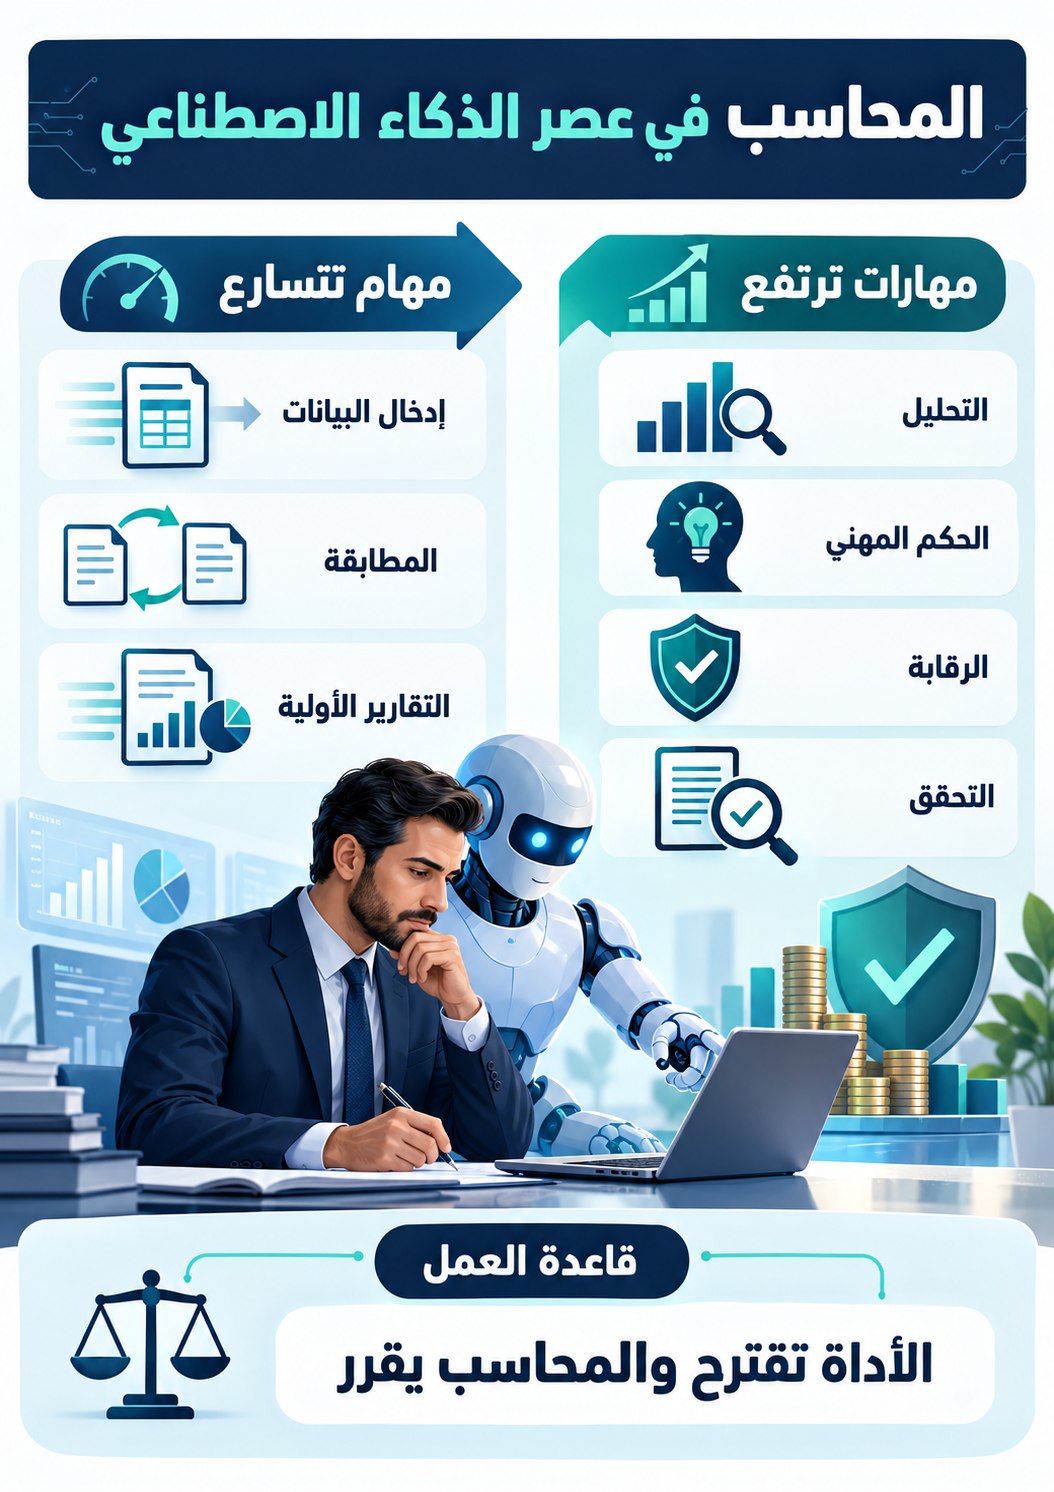
لم يعد دور المحاسب في عصر الذكاء الاصطناعي مقتصراً على تسجيل القيود وتجميع الأرقام. تتولى الأنظمة أجزاء متزايدة من الإدخال والمطابقة والتصنيف، بينما ينتقل المحاسب إلى التحقق من البيانات، تفسير النتائج، تصميم الضوابط، وشرح أثر القرار للإدارة وأصحاب المصلحة.
هذا التحول لا يعني اختفاء المهنة. الأدلة المهنية الحديثة تصف الذكاء الاصطناعي كأداة تغير موضع الحكم المهني ولا تلغيه. كلما زادت سرعة إنتاج التقرير، زادت أهمية معرفة مصدر الرقم، حدود النموذج، ومعيار المحاسبة أو الرقابة الذي يحدد المعالجة الصحيحة.
ما الذي تغيّر في دور المحاسب في عصر الذكاء الاصطناعي؟
كانت فرق المحاسبة تنفق وقتاً كبيراً في إدخال الفواتير، مطابقة الحسابات، وفرز المعاملات. تستطيع الأدوات الحديثة اقتراح التصنيف، اكتشاف الأنماط غير المعتادة، وصياغة تفسير أولي للانحرافات. لكن الاقتراح ليس قيداً نهائياً ولا رأياً مهنياً؛ يجب ربطه بالمستند والسياسة والسياق.
توضح إرشادات الاتحاد الدولي للمحاسبين لوظيفة مالية مدعومة بالذكاء الاصطناعي أن القيمة تتجاوز السرعة إلى التحليل الاستشرافي، مع بقاء الملكية الواضحة للنتائج والقرارات. وتلفت إلى مخاطر الدقة والسرية والخصوصية والأمن والتحيز.
- تتسارع معالجة البيانات الروتينية.
- يرتفع وقت التحليل والتفسير.
- تبقى الموافقة والمسؤولية بشرية.
- تزداد الحاجة إلى توثيق مصدر النتيجة.
المهام التي يمكن أتمتتها جزئياً
يظهر دور المحاسب في عصر الذكاء الاصطناعي بوضوح عندما تعمل الأداة في نطاق محدد: قراءة فاتورة، اقتراح حساب، مقارنة كشفين، أو تلخيص تقرير. هذه مهام ذات قواعد وأنماط قابلة للتكرار، ويمكن قياس دقتها بعينة مرجعية.
الأتمتة الجزئية أفضل من التسليم الكامل؛ فالمحاسب يحدد حدود القبول، الحالات التي تحتاج تدخلاً، وطريقة التعامل مع الاستثناء. إذا تغير مورد أو ضريبة أو شكل مستند، قد تنخفض الدقة من دون إنذار واضح. لذلك يجب مراقبة الأداء لا الاكتفاء بنجاح التجربة الأولى.
- استخراج بيانات الفواتير والإيصالات.
- اقتراح تصنيف المعاملات.
- مطابقة الحسابات والكشوف.
- صياغة مسودة تقارير دورية.
- تحديد معاملات تحتاج مراجعة.
المهام التي تحتاج حكماً مهنياً
لا تستطيع الأداة وحدها تحديد الجوهر الاقتصادي للمعاملة أو موازنة الأدلة المتعارضة في تقدير محاسبي معقد. الاعتراف بالإيراد، تقييم انخفاض القيمة، المخصصات، الاستمرارية، والافصاحات تتطلب فهماً للعقد والبيئة والمعيار وأثر القرار.
هنا يتجسد دور المحاسب في عصر الذكاء الاصطناعي بوصفه مسؤولاً عن السؤال الصحيح لا مجرد الناتج. يجب أن يسأل: ما الافتراض؟ ما الدليل؟ هل توجد بدائل؟ كيف ستتغير النتيجة إذا تغير المتغير؟ وهل يمكن شرح القرار لمدقق أو منظم مستقل؟
- تفسير العقود والمعاملات غير المعتادة.
- اختيار التقديرات والافتراضات.
- تقييم جوهر المعاملة الاقتصادي.
- اعتماد الإفصاح والقرار النهائي.
كيف تتغير دورة الإقفال المالي؟
يمكن للأنظمة جمع البيانات وتنبيه الفريق إلى حساب غير متوازن أو انحراف عن النمط. وقد تقل مدة الأعمال اليدوية إذا كانت البيانات موحدة والتكاملات سليمة. لكن تسريع الإقفال لا يعالج تعريفاً خاطئاً للحساب أو ضعفاً في فصل الصلاحيات.
ينبغي تصميم نقطة تحكم لكل خطوة آلية: من يراجع الاستثناء، ما العينة، أين يحفظ الدليل، ومتى يوقف النظام؟ يجعل ذلك دور المحاسب في عصر الذكاء الاصطناعي أقرب إلى مهندس عملية مالية يربط النظام بالسياسة والرقابة.
- خريطة واضحة لمصادر البيانات.
- قواعد قبول ورفض موثقة.
- مراجعة يومية للاستثناءات.
- سجل تغييرات للنموذج والقواعد.
- اختبار رجوع عند تعطل الأداة.
المهارات المهنية التي ترتفع قيمتها
تنص معايير التعليم المهني للاتحاد الدولي للمحاسبين على دمج الكفاءة التقنية بالمهارات الفكرية والتواصلية والشخصية والتنظيمية والقيم والأخلاق. وفي النسخة الفعالة لعام 2026 يظل حل المشكلات، اتخاذ القرار، التكيف، والحكم المهني أساساً للكفاءة.
يتطلب دور المحاسب في عصر الذكاء الاصطناعي القدرة على قراءة نموذج بيانات، فهم منطق الضبط، وتفسير المخرجات بلغة عملية. لا يحتاج كل محاسب إلى أن يصبح مبرمجاً، لكنه يحتاج إلى طرح أسئلة تقنية دقيقة والتعاون مع فرق البيانات والأمن والتدقيق.
- تحليل مالي وربط السبب بالنتيجة.
- محو أمية البيانات والذكاء الاصطناعي.
- تواصل مع الإدارة وغير المتخصصين.
- شك مهني وتقييم جودة الدليل.
- فهم الأمن والخصوصية والصلاحيات.
المخاطر: الخطأ المقنع أخطر من الخطأ الواضح
قد ينتج النموذج حساباً غير دقيق أو تفسيراً يبدو منطقياً بلا سند. وقد يكشف إدخال مستند في أداة عامة بيانات عميل أو موظف. كما يمكن أن تنحاز النتائج بسبب بيانات ناقصة أو تاريخية، أو تستند إلى معيار قديم لا ينطبق على الفترة الحالية.
تؤكد توصية اليونسكو العربية لأخلاقيات الذكاء الاصطناعي مبادئ الشفافية والمساءلة والخصوصية والرقابة البشرية. وبالنسبة إلى دور المحاسب في عصر الذكاء الاصطناعي تتحول هذه المبادئ إلى ضوابط وصول، توثيق، اختبار، وموافقة صريحة.
- لا تدخل بيانات سرية في أداة غير معتمدة.
- تحقق من كل رقم مقابل مصدر موثوق.
- سجل النسخة والأمر والمراجعة.
- افصل بين المقترح والاعتماد.
- ارفع مستوى المراجعة للقرارات الجوهرية.
سير عمل مسؤول للمحاسب
ابدأ بتحديد الغرض والمخاطر. صنف المهمة منخفضة أو متوسطة أو عالية الأثر، وحدد البيانات المسموحة ومعيار النجاح. استخدم الأداة في نطاق صغير، وقارن الناتج بعينة يراجعها خبير، ثم وسع الاستخدام تدريجياً إذا ثبتت الجودة.
بهذا الأسلوب يصبح دور المحاسب في عصر الذكاء الاصطناعي قابلاً للتدقيق. يجب أن يعرف شخص آخر كيف وصل الفريق إلى النتيجة، وما الذي راجعه الإنسان، وأين حفظ الدليل. لا تعتمد قراراً جوهرياً على إجابة محادثة لا يمكن إعادة إنتاجها.
- عرّف المهمة وحدودها.
- صنف البيانات والمخاطر.
- اختبر بعينة مرجعية.
- وثق المراجعة والاستثناءات.
- راقب الأداء بعد التشغيل.
مقارنة الدور التقليدي بالدور المتطور
التحول ليس قطيعة كاملة؛ ما تزال القيود والمطابقات والتقارير موجودة، لكن طريقة إنجازها وتوزيع وقت الفريق تتغير. يوضح الجدول أين تنتقل القيمة المهنية.
| جانب العمل | التركيز التقليدي | التركيز المتطور |
|---|---|---|
| إدخال البيانات | تسجيل يدوي | مراجعة استخراج وتصنيف آلي |
| المطابقة | مقارنة صفوف | تحليل الاستثناءات |
| التقارير | تجميع وعرض | تفسير وسيناريوهات |
| الرقابة | قوائم تحقق ثابتة | ضوابط بيانات ونماذج |
| التواصل | شرح النتائج السابقة | دعم القرار والنظر إلى الأمام |
لا تقاس الإنتاجية بعدد القيود التي يعالجها الفرد، بل بسرعة الوصول إلى معلومة موثوقة وقرار أفضل. ويظل دور المحاسب في عصر الذكاء الاصطناعي مسؤولاً عن سلامة المعنى حتى عندما تنفذ الآلة أجزاء الحساب.
- السرعة لا تعوض ضعف الدليل.
- التحليل أهم من نسخ التقرير.
- التوثيق جزء من جودة العمل.
خطة تطوير مهني خلال ستة أشهر
في الشهرين الأولين، ثبت أساسيات التقارير والرقابة وجودة البيانات. بعد ذلك اختر أداة معتمدة ومهمة منخفضة الخطر، مثل تلخيص سياسة عامة أو اقتراح أسئلة مراجعة. قس الوقت والدقة وعدد التصحيحات بدلاً من الاعتماد على الانطباع.
في المرحلة التالية تعلم الاستعلام من الجداول، تصور البيانات، وفهم آلية التكامل بين النظام المالي والأدوات الأخرى. أخيراً نفذ مشروعاً صغيراً يحسن عملية حقيقية، واكتب مذكرة توضح الخطر والضبط والنتيجة. هذه الخطة تبني دور المحاسب في عصر الذكاء الاصطناعي على كفاءة قابلة للإثبات.
- شهران للأساسيات والرقابة.
- شهران للبيانات والأداة.
- شهر للأمن والحوكمة.
- شهر لمشروع موثق.
كيف تقيس المؤسسة النجاح؟
لا يكفي قياس الوقت الذي وفرته الأداة. يجب قياس الأخطاء بعد الإقفال، عدد الاستثناءات، زمن المراجعة، حوادث الوصول، وقابلية إعادة الأداء. قد توفر الأداة ساعة في الإدخال وتضيف ساعتين في التصحيح؛ عندها لا توجد فائدة صافية.
تحتاج المؤسسة إلى مالك لكل استخدام، سياسة بيانات، سجل أدوات معتمدة، ومسار للإبلاغ عن الخطأ. وتنسجم هذه الممارسة مع تقرير منظمة العمل الدولية العربي عن الذكاء الاصطناعي والتوظيف الذي يركز على المهارات والحوكمة والانتقال العادل.
- زمن الدورة كاملاً.
- نسبة الأخطاء والتصحيحات.
- جودة الدليل والتوثيق.
- حوادث الأمن والخصوصية.
- رضا مستخدم التقرير.
في الشركات الصغيرة قد تبدأ الأتمتة من الفواتير والمصروفات، بينما تبدأ المؤسسات الكبيرة من التحليل والمراقبة المستمرة. لا توجد نقطة بداية واحدة؛ الاختيار الصحيح هو المهمة ذات البيانات الجيدة والخطر المحدود والنتيجة القابلة للقياس. يجب تجنب أتمتة عملية فوضوية قبل إصلاح تعريفاتها ومسؤولياتها.
يتغير التدريب الداخلي أيضاً. بدلاً من تعليم الموظف أين ينقر فقط، ينبغي تعليمه لماذا يوجد الضبط وما الخطأ الذي يمنعه. عندما يفهم الغرض يستطيع اكتشاف حالة لا يغطيها النظام. هذا الفهم يحول دور المحاسب في عصر الذكاء الاصطناعي إلى رقابة واعية لا تنفيذ آلي.
كما تحتاج لجان المراجعة والإدارة إلى تقارير تبين استخدام الذكاء الاصطناعي في الوظيفة المالية، وأهم النماذج والبيانات والحوادث. الشفافية الداخلية تسمح بتخصيص الموارد بحسب الخطر، وتمنع توسع أدوات غير معتمدة في الظل. الحوكمة الجيدة لا توقف التجربة؛ بل تجعلها قابلة للتوسع بثقة.
في الاستدامة والتقارير غير المالية، تزداد صعوبة البيانات بسبب تعدد المصادر والتقديرات. يمكن للأداة تجميع إشارات، لكن المحاسب يجب أن يختبر الحدود والتعاريف والتتبع. يظل دور المحاسب في عصر الذكاء الاصطناعي مرتبطاً باتساق الإفصاح وقابليته للتحقق.
يتطلب التطبيق المسؤول خريطة واضحة لدورة البيانات من لحظة استلام المستند حتى اعتماد القيد وإقفال الفترة. ينبغي أن يعرف الفريق من أنشأ البيانات، ومن عدّلها، وما القاعدة التي استخدمها النظام في التصنيف، ومن يملك صلاحية الاعتماد. هذه الخريطة تجعل دور المحاسب في عصر الذكاء الاصطناعي قابلاً للمراجعة، وتمنع تحول السرعة إلى صندوق أسود يصعب تفسيره عند ظهور خطأ أو اعتراض من المدقق.
من المفيد أيضاً تقسيم الاستخدام إلى حالات منخفضة ومتوسطة وعالية المخاطر. تلخيص تقرير داخلي قابل للمراجعة يختلف عن اقتراح قيد يؤثر في القوائم المالية، وهذا بدوره يختلف عن اتخاذ قرار ائتماني أو تقدير مخصص جوهري. كلما ارتفع الأثر، وجب توسيع الاختبار، والفصل بين الإعداد والاعتماد، وحفظ نسخة من المدخلات والمخرجات. بهذه الطريقة لا يصبح دور المحاسب في عصر الذكاء الاصطناعي مجرد تشغيل أداة، بل إدارة مستوى الثقة المناسب لكل قرار.
أما جودة البيانات فلا تُحل بشراء برنامج جديد. يجب توحيد أسماء الحسابات، معالجة القيم المفقودة، تعريف مصادر البيانات المعتمدة، ومراجعة صلاحيات الوصول دورياً. النموذج الذي يتعلم من بيانات قديمة أو متحيزة قد يكرر المشكلة بسرعة أكبر. لذلك يراجع المحاسب عينات من النتائج، يقارنها بالوثائق الأصلية، ويسجل معدلات الخطأ والاستثناءات. هذه الممارسات تقوي دور المحاسب في عصر الذكاء الاصطناعي بوصفه حارساً للمعنى والسياق، لا مجرد مستخدم نهائي.
وتحتاج المؤسسات إلى مؤشرات أداء متوازنة. لا يكفي قياس الساعات التي وفرتها الأتمتة؛ ينبغي قياس دقة التصنيف، وعدد الاستثناءات، وزمن معالجة الخطأ، ونسبة النتائج التي احتاجت تعديلاً بشرياً، ومدى اكتمال مسار التدقيق. وقد تحقق أداة وفراً زمنياً ظاهرياً، لكنها تنقل عبء العمل إلى مرحلة المراجعة. هنا يكشف دور المحاسب في عصر الذكاء الاصطناعي الفرق بين الكفاءة الحقيقية وبين مجرد نقل التكلفة من خطوة إلى أخرى.
عند اختيار المورد، على الفريق فحص مكان تخزين البيانات، وسياسة استخدامها في تدريب النماذج، وآلية حذفها، وخيارات التشفير، وسجل التغييرات، وإمكان تصدير السجلات عند إنهاء الخدمة. كما يجب تحديد ما يحدث عند تعطل النظام أو تغير النموذج. وجود مسار بديل واختبارات دورية للاستمرارية يحمي الإقفال والتقارير من الاعتماد المفرط على خدمة واحدة، ويثبت أن دور المحاسب في عصر الذكاء الاصطناعي يشمل إدارة مخاطر المورد والتقنية.
ويمكن للفرق الصغيرة البدء دون مشروع ضخم: اختيار عملية متكررة، قياس خط الأساس، إعداد عينة اختبار، ثم مقارنة النتائج على مدى عدة دورات. بعد ذلك تُحدد حدود القبول والحالات التي تنتقل تلقائياً إلى المراجعة. النجاح هنا تراكمي؛ فكل تجربة موثقة تحسن القاعدة والبيانات وطريقة العمل. ومع كل توسع يبقى دور المحاسب في عصر الذكاء الاصطناعي مرتبطاً بالمساءلة المهنية، لأن المسؤولية عن التقرير لا تنتقل إلى الخوارزمية.
وتبقى المراجعة اللاحقة ضرورية بعد التشغيل؛ فالفريق يقارن النتائج الفعلية بالتوقعات، ويحلل أسباب الاستثناءات، ويحدّث الضوابط عند تغير البيانات أو النظام. بهذا الأسلوب يصبح دور المحاسب في عصر الذكاء الاصطناعي عملية تعلم مؤسسية مستمرة، تجمع بين المعرفة المهنية والقياس التقني، وتحافظ على إمكانية شرح كل نتيجة للإدارة والمدقق والجهة الرقابية من دون الاعتماد على ثقة عمياء في الأداة.
الخلاصة
يتحول دور المحاسب في عصر الذكاء الاصطناعي من إنتاج كل خطوة يدوياً إلى تصميم العملية، مراقبة الاستثناء، والتحقق من المعنى. المهارة الحاسمة ليست استخدام أداة بعينها، بل الجمع بين المحاسبة والبيانات والحكم الأخلاقي والتواصل.
المحاسب الذي يفهم حدود التقنية ويستطيع إثبات قراره سيبقى ضرورياً. أما المؤسسة فمسؤولة عن توفير أدوات معتمدة، تدريب، وضوابط متناسبة مع الخطر. الذكاء الاصطناعي يسرع الاقتراح؛ المحاسب يملك القرار والمساءلة.
تبدأ الخطة العملية بتعلم البيانات مع عدم إهمال الأساسيات المحاسبية، ثم اختبار الأداة على نطاق محدود قبل توسيعها، وتوثيق القرار والدليل، والإبقاء على رقابة بشرية واضحة.
الأسئلة الشائعة
هل سيختفي عمل المحاسب بسبب الذكاء الاصطناعي؟
لن تختفي كل المهنة، لكن ستنخفض بعض المهام المتكررة. يرتفع الطلب على التحليل والرقابة والبيانات والقدرة على شرح القرار وتحمل مسؤوليته.
ما أول مهارة رقمية يجب تعلمها؟
ابدأ بجودة البيانات والجداول والاستعلامات الأساسية. فهم مصدر الرقم وعلاقاته أهم من استخدام أداة متقدمة لا تستطيع التحقق من ناتجها.
هل يحتاج المحاسب إلى البرمجة؟
ليست مطلوبة لكل وظيفة، لكن أساسيات SQL أو أدوات التحليل تساعد. الأهم أن يفهم المحاسب منطق العملية ويستطيع التواصل مع الفريق التقني.
ما أخطر استخدام للذكاء الاصطناعي في المحاسبة؟
اعتماد رقم أو إفصاح جوهري من دون دليل ومراجعة، أو إدخال معلومات سرية في خدمة غير معتمدة، قد يسبب خطأً تنظيمياً وأمنياً.
كيف أتحقق من تقرير مولد آلياً؟
ارجع إلى المصدر، أعد الحساب بطريقة مستقلة، اختبر عينة، راجع الافتراضات، وتأكد من المعيار والفترة والعملة قبل الاعتماد.
هل الذكاء الاصطناعي مناسب للتدقيق؟
يمكنه دعم تحليل البيانات واكتشاف أنماط، لكنه لا يستبدل تصميم إجراءات التدقيق وتقييم الدليل والشك المهني والرأي النهائي.
كيف يتغير دور المحاسب المبتدئ؟
قد تقل أعمال الإدخال، لذلك عليه تعلم المراجعة والتحليل مبكراً. يظل دور المحاسب في عصر الذكاء الاصطناعي محتاجاً إلى أساس محاسبي قوي.
ما الضابط الأدنى عند استخدام أداة جديدة؟
سياسة بيانات واضحة، اختبار بعينة معروفة، مراجعة بشرية، سجل للناتج والتصحيح، ومالك مسؤول عن القرار والاستخدام.
كيف أعرف أن الأتمتة نجحت؟
قارن الزمن الكلي والدقة والاستثناءات والحوادث قبل التطبيق وبعده. النجاح تحسن مستدام في الجودة والتكلفة، لا مجرد سرعة الواجهة.
ما الخلاصة المهنية؟
يتقدم من يجمع التقنية بالحكم المهني. إن دور المحاسب في عصر الذكاء الاصطناعي هو حماية الثقة في المعلومات وتحويلها إلى قرار قابل للدفاع.
لا توجد تعليقات بعد